





Malgré sa flambée spectaculaire, les analystes de Bank of America relèvent Soitec à l'achat et estiment qu'elle pourrait encore grimper de 90 %.
Une société française de semi-conducteurs encore peu connue est devenue en 2026 l'un des plus grands gagnants boursiers de l'intelligence artificielle en Europe, grâce à une technologie que peu de concurrents sont capables de produire.
 PUBLICITÉ
Le cours de Soitec SA a été presque multiplié par sept depuis le début de l'année, passant d'environ 23 € début janvier à quelque 154 € lundi après-midi à Paris.
Pourtant, l'entreprise a annoncé l'an dernier une baisse de 34 % de son chiffre d'affaires annuel.
Désormais, Bank of America estime que l'action pourrait presque doubler de nouveau.
Vendredi, la banque américaine a relevé sa recommandation sur Soitec, passant de Neutre à Achat, et a relevé son objectif de cours de 152 € à 300 €, soit un potentiel de hausse de plus de 90 %.
Qu'est-ce qui porte cette envolée, et dans quelle mesure repose-t-elle sur un seul produit ?
L'entreprise française derrière une technologie clé de l'IA
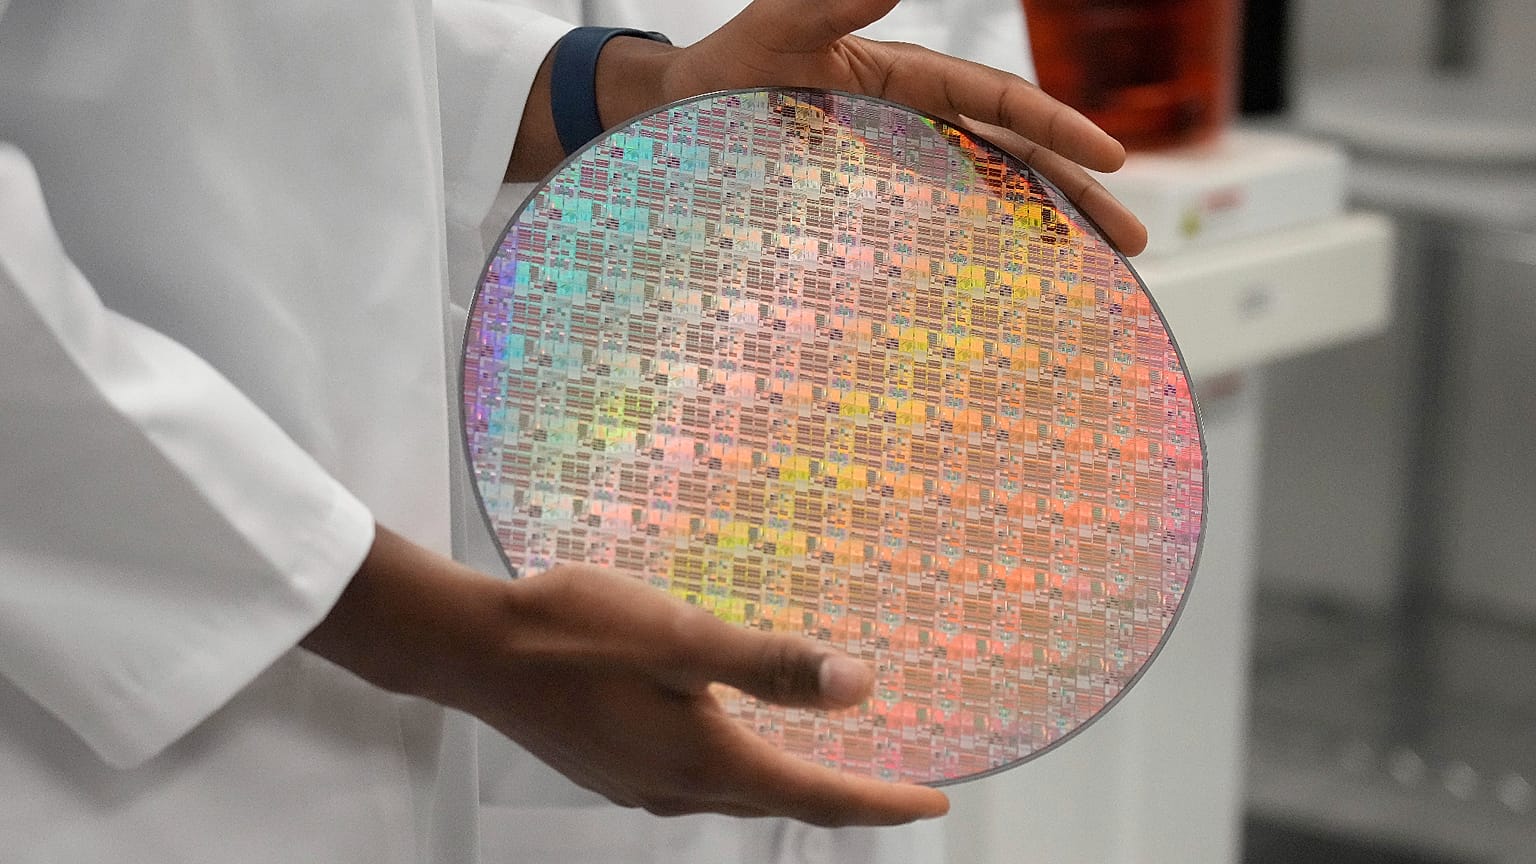
Soitec ne fabrique pas les processeurs qui entraînent les modèles d'intelligence artificielle. L'entreprise produit les plaques de silicium dites « engineered » sur lesquelles d'autres fabricants de semi-conducteurs construisent leurs puces.
Basée à Bernin, près de Grenoble, la société est issue en 1992 d'un essaimage du centre de recherche français CEA-Leti.
Elle emploie plus de 2 000 personnes et détient plus de 4 700 brevets.
Au début du mois, la journaliste d'Euronews Valérie Gauriat a visité les installations de production de Soitec pour la série Made in Europe.
Dans ses salles blanches, les plaques de silicium passent par des dizaines d'étapes de fabrication, ce qui permet à l'entreprise de manipuler des couches de matériau d'une finesse extrême.
"Notre travail, c'est d'aller plus vite que la concurrence", a déclaré le directeur de la technologie Christophe Maleville à Euronews.
Ce savoir-faire prend de la valeur à mesure que les centres de données d'IA doivent transférer d'énormes volumes d'informations entre processeurs.
La photonique sur silicium offre une alternative plus rapide et plus économe en énergie aux connexions en cuivre traditionnelles, en utilisant la lumière plutôt que les signaux électriques.
Soitec fournit les plaques de silicium spécialisées utilisées pour fabriquer ces puces optiques, ce qui lui donne un rôle crucial sur le marché en pleine expansion des infrastructures d'IA.
Wall Street n'a pas été la première à s'en convaincre.
Le 11 mars, un compte pseudonyme sur X appelé Serenity, qui comptait alors environ 100 000 abonnés, a indiqué avoir pris une position importante dans Soitec, estimant que l'entreprise disposait d'un quasi-monopole sur les plaques pour les liaisons optiques d'IA et que le cours pouvait être multiplié par trois en deux ans.
Soitec a bondi de 16 % ce jour-là et de près de 30 % en deux séances, sans aucune annonce de la société expliquant cette envolée.
Pourquoi Bank of America voit un quasi-monopole dans la photonique pour l'IA
"Nous estimons que Soitec détient actuellement environ 95 % de part de marché dans la fourniture de plaques Photonics-SOI", écrivent l'analyste de Bank of America Oliver Wong et ses collègues.
Des concurrents, dont le taïwanais GlobalWafers, tentent d'entrer sur ce marché.
Cependant, la banque estime que l'expertise technologique de Soitec et des décennies d'expérience industrielle devraient protéger sa position dominante.
Cet avantage pourrait prendre encore plus de valeur à mesure que les centres de données d'IA grossissent et nécessitent davantage de connexions optiques entre processeurs.
Bank of America estime que la surface totale de plaques nécessaire pour les puces photoniques augmentera d'environ 60 % par an entre 2026 et 2030.
Autrement dit, la demande pour les matériaux de Soitec pourrait croître nettement plus vite que le nombre de processeurs d'IA eux-mêmes.
Les dernières prévisions de la société suggèrent déjà une forte accélération.
En septembre, Soitec a indiqué que son chiffre d'affaires dans la photonique devrait atteindre, pour l'exercice qui se terminera en mars 2027, entre 2,5 et trois fois le niveau de l'année précédente.
L'entreprise a également prévu une hausse d'environ 50 % de son chiffre d'affaires total pour le trimestre de septembre.
Parallèlement, Soitec prévoit de conclure des accords de capacité pluriannuels avec huit de ses quelque dix plus gros clients dans la photonique.
Ces accords pourraient rendre la demande future plus prévisible et soutenir les investissements dans de nouvelles capacités de production.
Comment l'IA pourrait transformer la rentabilité de Soitec
Jusqu'à récemment, Soitec dépendait fortement de l'industrie du smartphone, qui représentait environ la moitié de son chiffre d'affaires lors du dernier exercice.
Mais au trimestre de juin, sa division plus large Edge & Cloud AI a généré 57 % des ventes.
Bank of America s'attend à ce que cette transformation s'accélère.
Elle prévoit que le chiffre d'affaires de la photonique passera de 92 millions d'euros sur l'exercice 2026 à environ 680 millions d'euros sur l'exercice 2029.
Cela représenterait près de la moitié du chiffre d'affaires de groupe prévu, soit 1,43 milliard d'euros, contre seulement 16 % lors du dernier exercice.
Plus important encore, la rentabilité pourrait progresser encore plus vite que les ventes.
La banque estime que, une fois les coûts des matières premières déduits, les plaques de photonique conservent environ 80 centimes pour chaque euro de ventes, contre 56 centimes pour les autres produits de Soitec.
À mesure que la photonique prendra plus de place dans l'activité, Bank of America prévoit que la marge brute de l'entreprise passera de 16 % à 44 % d'ici l'exercice 2029.
Selon Wong et ses collègues, "nous pensons que la marge brute de 16 % enregistrée sur l'exercice 2026 a marqué le point bas pour Soitec".
Cette reprise attendue soutient leur prévision de bénéfice par action de 10,62 € pour l'exercice 2029, soit environ 71 % de plus que le consensus des analystes de Visible Alpha.
Pourquoi une envolée de près de 600 % comporte encore des risques importants
La transformation de Soitec est loin d'être achevée.
Son chiffre d'affaires annuel a reculé de 34 % à 592 millions d'euros sur l'exercice 2026, tandis que les ventes de communications mobiles ont chuté de 43 %.
La division smartphones s'est encore contractée de 10 % au trimestre de juin, les clients continuant de réduire leurs stocks.
Bank of America s'attend à ce que l'activité mobile touche son point bas au cours de l'exercice en cours, mais un rebond n'est pas garanti.
Répondre à la demande croissante en photonique nécessitera aussi des investissements importants.
La banque s'attend à ce que Soitec annonce dans les prochains mois l'extension de son usine de production à Singapour, pour un coût potentiel d'environ 700 millions d'euros.
La valorisation constitue un autre défi.
À environ 154 € par action, Soitec se traite à près de 96 fois le bénéfice prévu par Bank of America pour l'exercice qui s'achèvera en mars 2027.
Une valorisation aussi élevée laisse les investisseurs exposés si les dépenses dans les infrastructures d'IA ralentissent ou si des technologies concurrentes gagnent du terrain.
Soitec publiera ses résultats semestriels le 18 novembre, ce qui constituera un nouveau test pour ses ambitions de croissance.
Au début de l'année 2026, les investisseurs se concentraient sur la baisse des ventes de smartphones et la dégradation des bénéfices.
Aujourd'hui, Soitec est de plus en plus valorisée comme un fournisseur clé de l'industrie mondiale de l'IA.
La question est de savoir si son activité dans la photonique pourra croître suffisamment vite pour justifier un cours de Bourse qui a peut-être déjà intégré une transformation hors norme.
Cet article a un but exclusivement informatif et éducatif et ne constitue pas un conseil financier, un conseil en investissement ni une recommandation d'acheter ou de vendre un instrument financier. Les lecteurs doivent mener leurs propres recherches et consulter un conseiller financier qualifié avant de prendre toute décision d'investissement. Investir comporte des risques, y compris la possibilité de perdre son capital. Les performances passées ne préjugent pas des résultats futurs.