


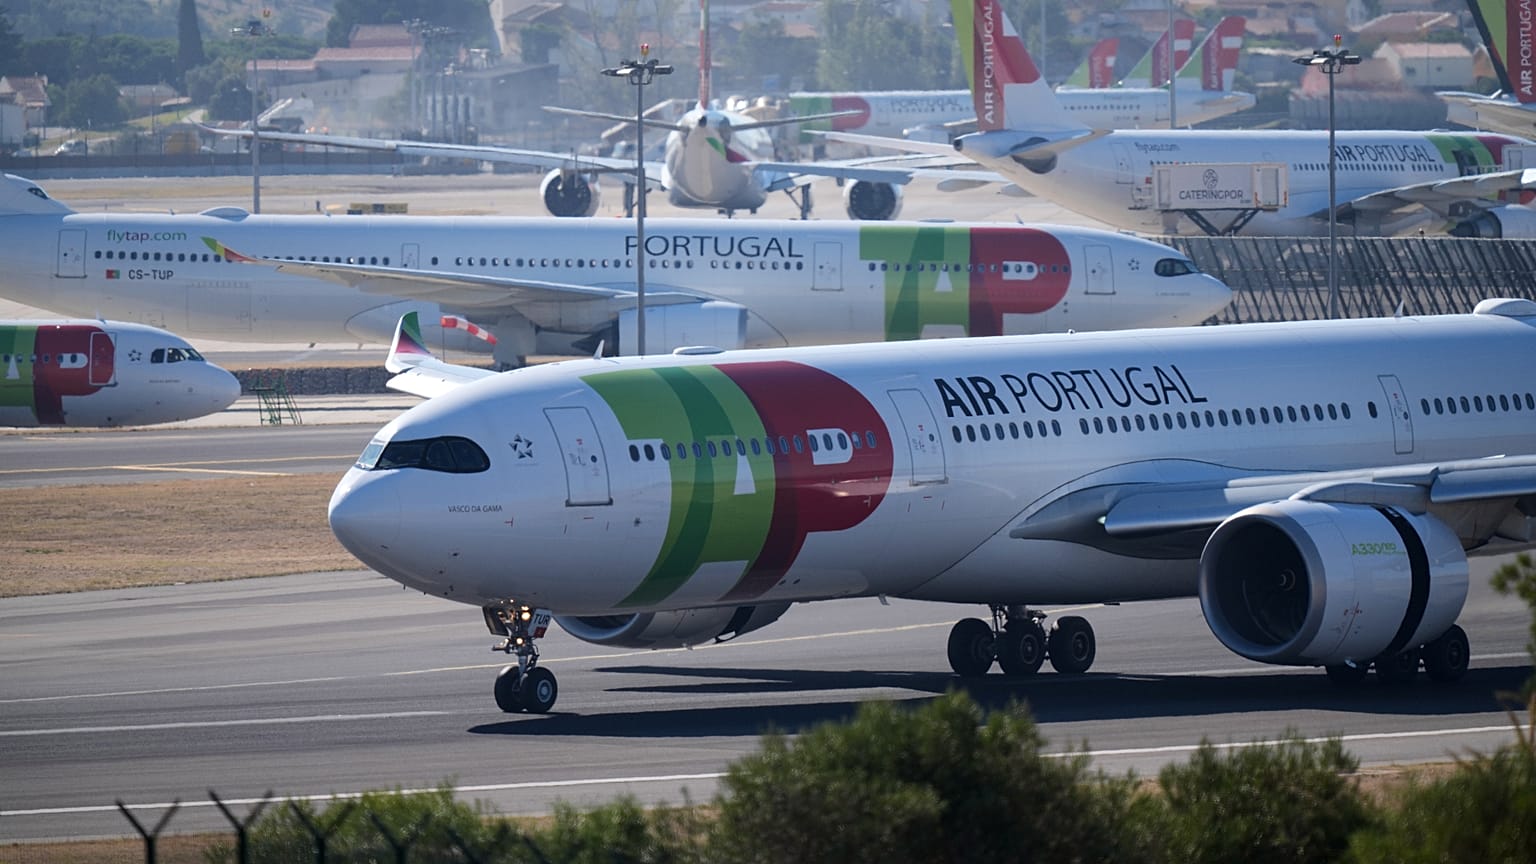


Lufthansa prévoit environ 450 millions d'euros de synergies par an grâce au rachat jusqu'à 49,9 % de TAP Air Portugal pour 1,2 milliard d'euros, mais le contrôle du Portugal, les procédures réglementaires et la lenteur du dossier ITA Airways pourraient retarder les gains de plusieurs années.
L'offre gagnante de Lufthansa, d'un montant de 1,2 milliard d'euros pour jusqu'à 49,9 % de TAP Air Portugal, pourrait rapporter au groupe allemand environ 450 millions d'euros par an en économies et recettes supplémentaires.
 PUBLICITÉ
Mais la mainmise de l'État portugais sur la compagnie, la longueur des procédures de concurrence et les retards dans l'intégration d'ITA Airways, la compagnie italienne, au groupe laissent penser que les bénéfices mettront du temps à se concrétiser.
Voilà la conclusion d'un rapport publié mardi par Gimme Credit, société indépendante d'analyse des obligations d'entreprise.
Le gouvernement portugais a retenu la semaine dernière l'offre de Lufthansa plutôt qu'une proposition concurrente du groupe franco-néerlandais Air France-KLM.
L'accord doit encore faire l'objet de négociations finales, obtenir le feu vert du conseil des ministres portugais et l'aval de la Commission européenne, sa finalisation étant prévue pour 2028.
Lufthansa versera 1,025 milliard d'euros pour 44,9 %, a-t-elle indiqué, somme qui pourrait atteindre jusqu'à 1,2 milliard d'euros pour 49,9 % si le groupe rachète aussi les actions d'abord proposées aux salariés de TAP — soit jusqu'à 5 % de la compagnie — et paie une "ticking fee", commission qui s'accumule jusqu'à la clôture de l'opération.
L'État portugais conservera 50,1 %, mais Lufthansa nommera le directeur général de TAP, tandis que le gouvernement restera majoritaire au conseil d'administration.
L'offre de Lufthansa valorisait TAP environ 16 % plus haut que celle d'Air France-KLM et était entièrement en numéraire, alors que son concurrent proposait un mélange de liquidités et d'actions.
"Lufthansa s'est donné les moyens de sécuriser son offre gagnante", a relevé Gimme Credit, tandis que le directeur général de Lufthansa, Carsten Spohr, a décrit TAP comme "une compagnie aérienne solide et rentable".
TAP est restée bénéficiaire pour la quatrième année consécutive en 2025, mais son bénéfice net a reculé à 4,1 millions d'euros, pénalisé par un ajustement fiscal exceptionnel, et la compagnie a perdu 99,2 millions d'euros au premier semestre 2026 avec la flambée des coûts du carburant.
La direction de Lufthansa estime que les synergies viendront des activités commerciales, d'une meilleure connexion des réseaux, des achats mutualisés et du fret, selon le directeur de la recherche européenne de Gimme Credit, Cedric Rimaud.
L'atout majeur est le réseau de TAP vers le Brésil et le reste de l'Amérique latine, ainsi que le trafic entre l'Europe et le Portugal, et entre le sud de l'Europe et l'Amérique du Nord.
Carsten Spohr a assuré que l'accord "renforcera durablement notre [celle de Lufthansa] position sur le marché de l'Atlantique Sud".
La direction table sur une croissance du trafic sur ces liaisons d'environ 2 % à 3 % pour l'Amérique latine et de 6 % à 7 % pour les autres entre 2025 et 2030, a indiqué Rimaud.
TAP détient 24 % des sièges entre l'Europe et le Brésil, se plaçant juste derrière le groupe latino-américain LATAM, selon la société de données aériennes OAG.
Avec TAP, les compagnies de Lufthansa détiendraient 36 % de cette capacité.
TAP exploite également uniquement des avions Airbus, qui constituent la majeure partie de la flotte de Lufthansa, "créant des économies d'échelle naturelles entre les deux compagnies", a souligné Rimaud, certaines dépenses d'ingénierie, de formation et de maintenance pouvant être mutualisées.
Un long chemin jusqu'en 2030
Lufthansa s'est engagée à porter la flotte de TAP à 117 avions d'ici 2035 et à investir 500 millions d'euros au Portugal, a indiqué le gouvernement.
Le groupe a aussi promis de maintenir TAP comme compagnie distincte, ce qui, combiné au contrôle de l'État, "limitera la capacité à rationaliser les opérations à l'échelle de l'ensemble du groupe", a expliqué Rimaud.
Lufthansa prévoit que TAP rejoindra sa coentreprise transatlantique avec United Airlines et Air Canada, dans laquelle les partenaires coordonnent leurs horaires et se partagent les revenus. Elle avait formulé une promesse similaire lorsqu'elle est entrée au capital d'ITA Airways en janvier 2025.
ITA attend toujours l'approbation du département américain des Transports, et son premier vol transatlantique coordonné avec ses partenaires n'est pas prévu avant l'été 2027.
Les services de la concurrence de l'Union européenne doivent aussi examiner la coentreprise, et Rimaud juge "peu probable que cette intégration génère des revenus avant 2030".
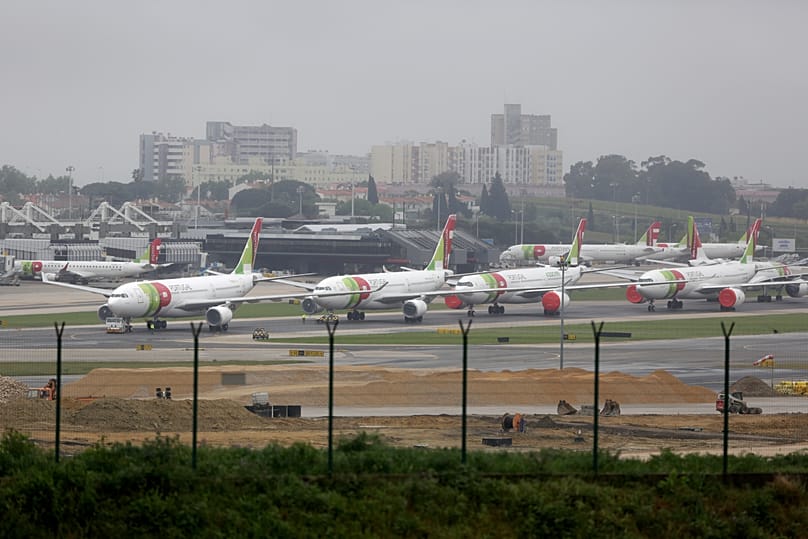
La croissance du hub de TAP à Lisbonne est également limitée, l'aéroport étant saturé et son remplaçant ne devant pas ouvrir avant 2034, selon OAG.
Lufthansa peut financer l'acquisition de TAP sur sa trésorerie propre, et Gimme Credit ne prévoit pas "de hausse significative de l'endettement de Lufthansa". La dette de TAP ne constitue pas non plus une menace majeure, aucun remboursement important n'étant prévu avant l'échéance de ses obligations en 2029.
Gimme Credit s'attend à ce que Lufthansa cherche à racheter le reste de TAP d'ici 2028, après le lancement par le Portugal du processus de privatisation totale de la compagnie. La société a maintenu sa recommandation de "vente" sur les obligations de Lufthansa, en relevant un rendement de 5,52 %, contre 6,9 % pour la dette d'Air France.
Tout en anticipant que TAP rejoindra finalement la coentreprise transatlantique, Gimme Credit estime que cela se produira "sur un horizon temporel plus long que celui promis par la direction".