




La hausse des coûts d'emprunt et l'incertitude politique mettent les finances françaises sous pression. Oxford Economics avertit qu'un choc obligataire majeur pourrait entraîner France et Italie en récession en 2027, même si une crise de la dette reste peu probable.
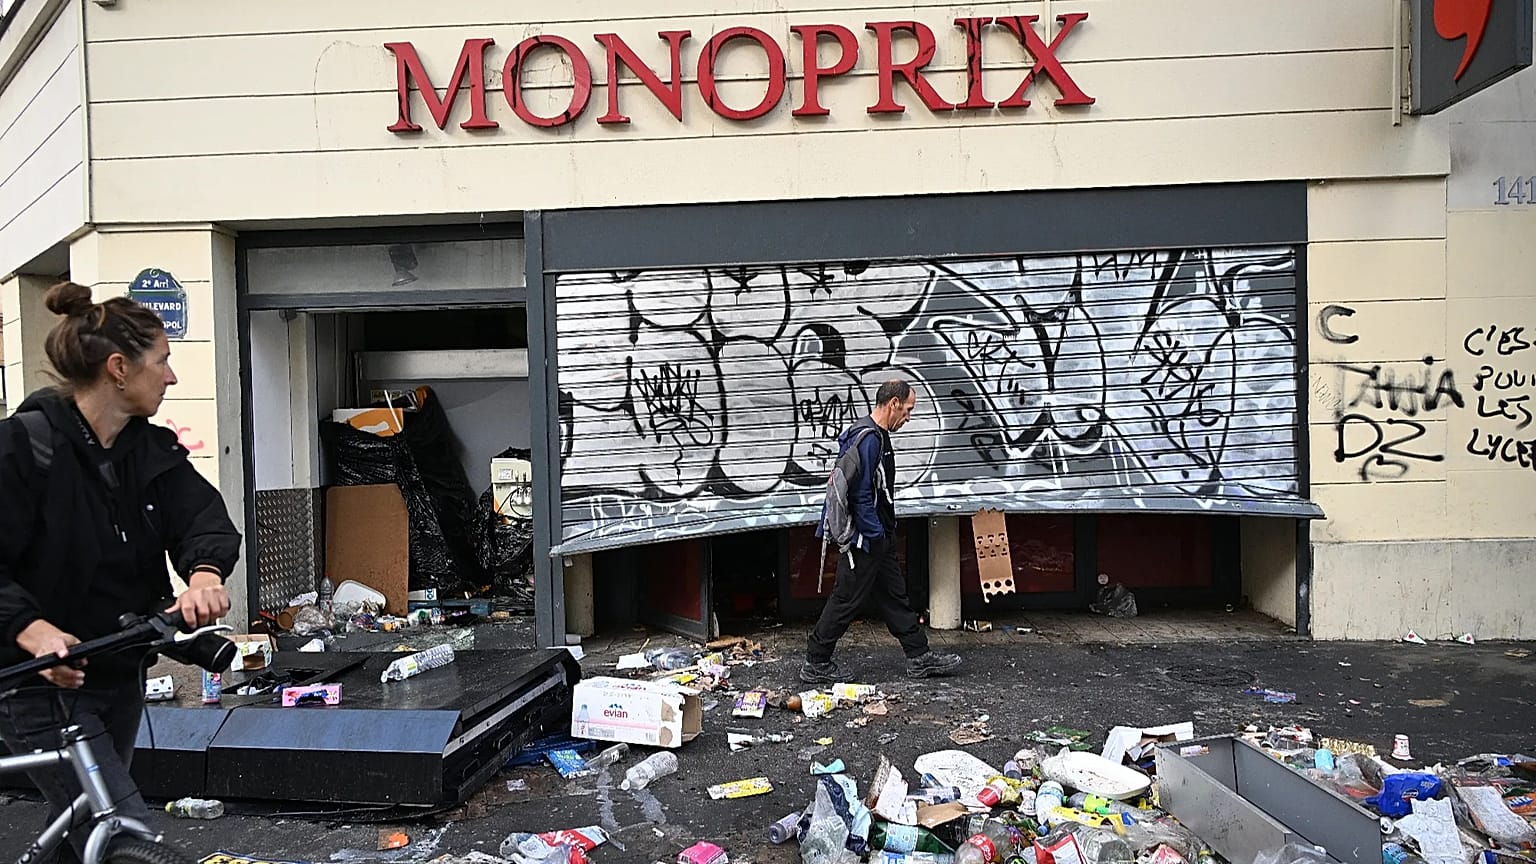
La deuxième économie de la zone euro a vu ses rendements obligataires repartir à la hausse lundi, après un week-end marqué par de violentes manifestations dans le pays.
 PUBLICITÉ
Le rendement de l'obligation d'État française à 10 ans évoluait autour de 4,9 % lundi, proche de son plus haut niveau depuis plus de vingt ans, les investisseurs exigeant une prime plus élevée pour détenir de la dette française. Les manifestants réclament des mesures face à la hausse du coût de la vie et à la dégradation des services publics, notamment dans l'éducation.
Ces tensions accroissent la pression sur le gouvernement, qui tente de faire adopter son budget 2027 par une Assemblée nationale profondément divisée, la chambre basse du Parlement français.
L'urgence est de faire voter un budget crédible, capable de rassurer les investisseurs avant l'élection présidentielle du printemps 2027. Mais le rétablissement de la confiance dépendra aussi de la capacité de la prochaine administration à s'engager sur plusieurs années en faveur d'une amélioration des finances publiques.
Qu'est-ce qui alimente les inquiétudes des investisseurs ?
La France affiche l'un des ratios de dette publique les plus élevés de l'Union européenne (UE), à 119 % du produit intérieur brut (PIB), selon les dernières données de l'Insee, l'institut national de la statistique. À cela s'ajoute une prévision gouvernementale de déficit de 5,4 % du PIB en 2026. La dette publique atteignait 3 596 milliards d'euros fin juin 2026.
Le coût du service de cette dette augmente nettement. Le gouvernement prévoit des intérêts sur la dette publique de 91 milliards d'euros en 2027, contre 79,2 milliards d'euros cette année — soit une hausse de près de 12 milliards.
L'accélération de l'inflation et la faible croissance menacent de rogner les recettes fiscales et d'alourdir encore le déficit et la dette.
Dans ces conditions, la situation budgétaire actuelle laisse peu de marge au gouvernement pour répondre aux revendications des manifestants par un nouveau grand plan de dépenses, dans la lignée de la stratégie "quoi qu'il en coûte" adoptée par le président Emmanuel Macron au début de la pandémie.
Le gouvernement subit des pressions pour réduire le déficit et s'engager sur des économies durables afin de calmer les tensions sur le marché obligataire. Si les coûts d'emprunt continuent de grimper, la dette de la France pourrait devenir de plus en plus difficile à maîtriser.
Une crise qui s'emballerait pourrait aussi frapper d'autres grandes économies de la zone euro, comme l'Italie.
Comment les difficultés de la dette française peuvent toucher l'Italie
En modélisant l'impact de turbulences obligataires en France, avec un certain effet de contagion à d'autres pays très endettés de la zone euro, Oxford Economics conclut que l'Italie serait particulièrement vulnérable, car elle cumule croissance faible, dette élevée et investissement sensible au durcissement des conditions financières.
Un indicateur clé des inquiétudes des marchés est l'écart entre le rendement de l'obligation d'État à 10 ans d'un pays et celui de l'Allemagne. L'écart actuel — le surcroît de rendement exigé par les investisseurs pour détenir de la dette française plutôt que de la dette allemande — est monté à environ 145 points de base. Il reste légèrement inférieur au pic atteint plus tôt ce mois-ci, qui constituait un plus haut depuis la crise de la dette de la zone euro de 2011–2012.
Oxford Economics décrit un scénario central et deux scénarios défavorables. Dans son scénario central, l'écart de la France demeure inférieur à 200 points de base à l'approche de l'élection présidentielle d'avril 2027, puis se réduit ensuite. Le cabinet continue de considérer qu'une crise de la dette française reste un scénario improbable, mais potentiellement lourd de conséquences, plutôt que sa prévision centrale.
Les deux scénarios défavorables combinent hausse des coûts d'emprunt et choc de confiance pour les entreprises et les ménages. Dans le scénario modéré, l'écart français se creuse jusqu'à 250 points de base, contre environ 140 points de base lorsque le rapport a été publié, le 15 octobre. Dans le scénario sévère, il atteint 400 points de base.
La France et l'Italie entreraient en récession en 2027 dans ce scénario sévère. La Belgique verrait également ses coûts d'emprunt s'envoler, tandis que l'Espagne, le Portugal et la Grèce subiraient une hausse de leurs rendements obligataires, mais avec des dégâts économiques moindres, aucune de ces trois économies ne se contractant.
Point crucial, la zone euro dans son ensemble éviterait la récession même dans ce scénario sévère.
Selon Andrew Kenningham, économiste en chef Europe chez Capital Economics, un élargissement de l'écart français à 400 points de base constitue un "scénario défavorable plausible, (…) comparable aux écarts observés en Italie en 2012".
Kenningham estime que, dans ce cas, les autres économies très endettées, dont l'Italie, subiraient certainement de fortes pressions.
"Cependant, contrairement au début des années 2010, la Banque centrale européenne (BCE) serait en bonne position pour soutenir d'autres pays que la France grâce à son Transmission Protection Instrument", a-t-il expliqué.
Grâce à cet instrument, la BCE peut acheter des obligations d'État afin de contenir les coûts d'emprunt, à condition que le pays concerné remplisse certains critères.
Kenningham ajoute que les risques pesant sur le secteur bancaire et le risque d'un krach immobilier sont bien plus faibles que dans les années 2010.
"Les choses pourraient devenir très mauvaises, mais pas autant que dans les années 2010".
Selon Oxford Economics, dans son scénario sévère, le rendement à 10 ans de la France atteindrait 7 % au deuxième trimestre 2027, avec un déficit public qui dépasserait 6 % du PIB. Le cabinet met en garde : des rendements à ces niveaux pourraient déclencher une crise de liquidité.
Mais les anticipations d'une intervention de la BCE pour aider la France restent faibles. La présidente de la BCE Christine Lagarde a déclaré la semaine dernière que les moyens pour stopper la flambée des coûts d'emprunt français "doivent d'abord être trouvés en France", via des mesures budgétaires destinées à rassurer les investisseurs.
Ce que la France peut faire pour regagner la confiance des investisseurs
Selon Oxford Economics, les mesures nécessaires pour calmer les marchés pourraient passer par une modération progressive des dépenses sur plusieurs années, assortie d'engagements législatifs clairs, notamment sur l'âge de la retraite.
Mais le cabinet avertit que "l'actuel gouvernement minoritaire ne sera pas en mesure de s'engager de manière crédible dans une consolidation budgétaire durable susceptible de rassurer les marchés". Une grande partie de la responsabilité de toute mesure douloureuse pourrait donc incomber à la prochaine administration.
En attendant, Kenningham indique que les investisseurs s'attendent à ce que le gouvernement adopte un budget ramenant le déficit de l'an prochain à environ 5 % du PIB, "de sorte que tout résultat inférieur à cet objectif pourrait entraîner une nouvelle perte de confiance sur le marché obligataire français".
À l'approche de l'élection présidentielle du printemps prochain, la dirigeante d'extrême droite Marine Le Pen arrive en tête des sondages. Dans un entretien accordé au Financial Times la semaine dernière, elle a promis "des réductions massives des dépenses publiques, tout en relançant l'économie".
Elle a présenté son "contre-budget" le 6 octobre, visant 140 milliards d'euros d'économies nettes d'ici 2032 par rapport à 2026, un déficit inférieur à 3 % du PIB d'ici 2030 et une règle budgétaire inscrite dans la Constitution. Son parti propose de réduire les dépenses administratives et de sécurité sociale, les dépenses liées à l'immigration et la contribution de la France au budget de l'UE.
Mais des économistes contestent ces chiffres. Mathieu Plane, directeur adjoint du département analyse et prévision de l'Observatoire français des conjonctures économiques (OFCE), a déclaré au Monde que plus de 80 milliards d'euros d'économies annoncées étaient discutables, mal définies et difficiles à mettre en œuvre.
En attendant, la France affronte le risque d'un cercle vicieux dans lequel la hausse des coûts d'emprunt impose de nouvelles coupes budgétaires ou hausses d'impôts, ce qui affaiblit la croissance et rend sa dette plus difficile à maîtriser.
"La France se dirige vers une crise de la dette depuis de nombreuses années, et ce moment se rapproche désormais", conclut Kenningham.