










Coût de l'emprunt français au plus haut depuis 2002, écart avec l'Allemagne record depuis 2011 : qu'est-ce qui alimente la crise de la dette ?
Pendant l'essentiel de la dernière décennie, prêter de l'argent à la France était considéré comme presque aussi sûr que prêter à l'Allemagne.
 PUBLICITÉ
Cette certitude est en train de voler en éclats, et la situation évolue rapidement.
La semaine dernière, les investisseurs ont réclamé jusqu'à 5 % par an pour prêter à l'État français sur 10 ans. La France n'avait pas connu de coûts d'emprunt aussi élevés sur ses obligations à 10 ans depuis juillet 2002.
La prime que les investisseurs exigent pour détenir de la dette française plutôt qu'allemande a atteint son plus haut niveau depuis la crise de la dette de la zone euro de 2011-2012.
La France paie désormais plus cher pour emprunter que l'Italie et la Grèce, deux pays qui étaient au cœur de cette crise.
L'enjeu dépasse largement le marché obligataire. Le coût de financement de l'État influence les taux des crédits immobiliers et des prêts aux entreprises, ainsi que la facture d'intérêts que chaque contribuable français finit par payer.
Comment la deuxième économie de la zone euro en est-elle arrivée là, et jusqu'où la situation peut-elle se dégrader ?
La dette publique française s'envole à 119 % du PIB
La racine du problème est simple.
Chaque année, l'État français dépense bien plus qu'il ne collecte en impôts et emprunte pour couvrir la différence.
Cette année, ce fossé – le déficit – devrait atteindre 5,4 % de la production économique annuelle du pays, son produit intérieur brut (PIB).
Les règles de l'Union européenne (UE) fixent un plafond de déficit à 3 % du PIB.
Année après année, ces déficits s'accumulent sous forme de dette.
La dette publique française a atteint 3 600 milliards d'euros au deuxième trimestre 2026. Cela représente 119 % du PIB, contre 115,6 % un an plus tôt, selon l'Insee, l'institut national de la statistique.
Les difficultés commencent lorsque les investisseurs commencent à douter du plan de remboursement.
Pourquoi les marchés perdent patience avec Paris
La France a un plan. Le problème, c'est son passé budgétaire.
Jeudi dernier, le gouvernement minoritaire du Premier ministre Sébastien Lecornu a présenté son projet de budget pour 2027, qui prévoit environ 54 milliards d'euros d'économies de dépenses et de recettes supplémentaires.
Il vise un déficit de 5 % du PIB l'an prochain, contre 5,4 % en 2026.
Environ les deux tiers de l'ajustement budgétaire reposeraient sur la maîtrise des dépenses et un tiers sur des hausses d'impôts et de cotisations.
Parmi les mesures proposées figurent 6 milliards d'euros d'économies chacun sur les retraites et la santé.
Les dépenses de l'État hors intérêts et défense seraient gelées en valeur nominale, ce qui étranglerait les budgets une fois l'inflation prise en compte.
Pourtant, au lieu de rassurer les investisseurs, le plan les a inquiétés.
Lecornu ne dispose d'aucune majorité au Parlement, l'Assemblée nationale commence à débattre du texte le 13 octobre et une élection présidentielle est prévue au printemps 2027.
Stéphane Colliac, économiste chez BNP Paribas, souligne que la France a déjà manqué ses objectifs budgétaires lors de trois des quatre années entre 2023 et 2026.
Avec la hausse simultanée de la charge d'intérêts et des dépenses de défense, le gouvernement doit trouver des économies équivalant à environ 1 % du PIB simplement pour réduire le déficit de 0,4 point de pourcentage, calcule Colliac.
L'offre de titres accentue la pression.
La direction du Trésor prévoit d'émettre 340 milliards d'euros de dette en 2027, soit 20 milliards de plus que cette année, alors que les emprunts contractés pendant la pandémie arrivent à échéance.
Même si tout se déroule comme prévu, Colliac anticipe une hausse de la dette à 121 % du PIB en 2027, pour ne se stabiliser qu'à 124 % en 2032.
Enrique Díaz-Alvarez, chef économiste chez Ebury, estime : "L'impasse politique à Paris reste loin d'être résolue", en ajoutant que les propositions ont été accueillies avec scepticisme par l'instance de surveillance des finances publiques.
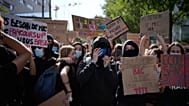
Les manifestations étudiantes contre le sous-financement des établissements scolaires ajoutent à la pression sur le gouvernement.
Pourquoi le risque souverain français explose maintenant
Au-delà de la hausse du rendement des obligations françaises à 10 ans à 5 %, l'écart qui se creuse avec l'Allemagne montre que les investisseurs sont de plus en plus préoccupés par la dette française.
La prime par rapport au Bund allemand équivalent a atteint 152 points de base, soit 1,52 point de pourcentage, revenant à des niveaux associés à la crise de la zone euro de 2011.
Les stratégistes d'Intesa Sanpaolo, menés par Gian Marco Salcioli, estiment que la rapidité du mouvement compte davantage que son ampleur.
Lorsque les rendements bondissent aussi vite, expliquent-ils, la crainte se déplace du coût de l'emprunt vers le risque de ne pas être remboursé intégralement, et la France en est l'exemple le plus emblématique.
Selon Salcioli, dans une note adressée aux clients, "ce mouvement tend à transformer le risque de taux en quelque chose de plus large, en premier lieu un risque de crédit".
Díaz-Alvarez indique qu'il s'agit "du plus fort élargissement hebdomadaire de cet écart depuis dix-sept ans".
La crise peut-elle se propager à l'ensemble de l'Europe ?
Des signaux d'alerte apparaissent déjà.
Les stratégistes d'ING Michiel Tukker et Benjamin Schroeder rapportent que les écarts italiens et grecs par rapport aux Bunds allemands se sont creusés de près de 15 points de base pendant la tourmente française.
Ils écrivent : "La dynamique de la dette n'est plus perçue comme un problème uniquement français".
Les marchés des changes réagissent eux aussi.
Les analystes de change d'Intesa, Luca Cigognini et Fabio Vacchelli, relèvent que l'euro a touché 1,1161 dollar lors des échanges en Asie lundi malgré des chiffres de l'emploi américain plus faibles.
Ils avertissent que les inquiétudes budgétaires françaises pourraient le ramener vers 1,10 dollar.
Pour la Banque centrale européenne (BCE), cela crée un exercice d'équilibre délicat.
En septembre, l'inflation de la zone euro est montée à 3,8 %, ce qui renforce l'argument en faveur d'un resserrement monétaire prolongé. Dans le même temps, les tensions sur les marchés de la dette publique plaident pour une pause et pour l'examen de mesures de soutien.
Selon Ana Munera, directrice de la stratégie marchés mondiaux chez BBVA, "une pause de la BCE pèserait sur l'euro du point de vue des écarts de taux, même si la stabilisation des marchés de la dette ramènerait des flux vers la monnaie".
La BCE dispose bien d'un outil ciblé d'achats d'obligations, l'Instrument de protection de la transmission, pour contrer des perturbations de marché jugées injustifiées.
Mais ce soutien dépend de critères comme la soutenabilité de la dette et le respect des règles budgétaires.
Il ne constitue pas une garantie inconditionnelle sur le coût de financement de la France.
De tels achats peuvent corriger des écarts perturbateurs de coûts d'emprunt entre pays sans obliger la BCE à réduire ses principaux taux d'intérêt.
Alors, à quel point est-ce dangereux ?
Le risque immédiat est que l'impasse politique empêche la France d'adopter un budget.
Ana Munera, de BBVA, prévient que Lecornu pourrait ne pas obtenir un soutien parlementaire suffisant et être contraint de quitter ses fonctions.
Sans budget approuvé, la France devrait à nouveau s'en remettre à une loi de finances d'urgence pour assurer le financement essentiel de l'État, comme en 2025 et 2026.
Chaque nouveau retard a un coût.
Colliac, de BNP Paribas, estime que si des réductions significatives du déficit sont repoussées à 2028, la dette atteindrait 126 % du PIB en 2032.
Avec des besoins de financement de 340 milliards d'euros l'an prochain, chaque dixième de point de pourcentage supplémentaire sur le coût d'emprunt de la France se traduit rapidement par des milliards de plus à payer.
Il existe aussi des raisons de ne pas céder à la panique.
La France n'est pas un pays qui a perdu l'accès aux marchés. C'est un pays dont les créanciers veulent être mieux rémunérés et veulent voir un plan auquel ils peuvent croire.
Le premier test parlementaire de cette crédibilité commencera le 13 octobre, lorsque l'Assemblée entamera le débat sur le budget.