





HSBC affirme que tous les membres du G7 devront dégager des excédents primaires à l’italienne pour stabiliser leur dette, Rome empruntant moins cher que Paris avant un budget électoral.
En septembre 1992, l'Italie faisait figure d'exemple à ne pas suivre pour la finance européenne. La lire fut expulsée du mécanisme de taux de change européen, la monnaie s'effondra, et Rome dut convaincre les investisseurs qu'elle pouvait encore payer ses factures.
 PUBLICITÉ
Ce qui a suivi, ce sont plus de trois décennies de rigueur budgétaire, dont les Italiens débattent encore. Année après année, l'État a encaissé davantage de recettes qu'il n'a dépensé, avant de prendre en compte les intérêts de sa dette.
Les économistes appellent cela un excédent primaire. Selon les données du Fonds monétaire international, l'Italie en a enregistré un lors de 28 des 34 années écoulées depuis 1992.
À présent, l'une des plus grandes banques du monde affirme que le reste du Groupe des Sept devra en faire autant.
« Chaque membre du G7 devra suivre l'exemple de l'Italie », a déclaré la semaine dernière Janet Henry, économiste en chef mondiale chez HSBC, dans une note intitulée « Devenir italien ? ».
Son argument repose sur une arithmétique simple. Lorsque le taux d'intérêt qu'un État verse sur sa dette reste supérieur au taux de croissance de son économie, la dette continue d'augmenter en proportion de la production, à moins que le gouvernement ne dépense moins qu'il ne collecte avant paiement des intérêts.
Avec des coûts d'emprunt élevés dans l'ensemble des économies avancées, Henry s'attend à ce que cet écart persiste.
Une leçon qu'il a fallu à l'Italie apprendre à ses dépens
Henry a pris soin de ne pas faire de l'Italie un élève modèle.
« L'Italie n'est pas un enfant modèle, le stock de dette reste élevé, mais elle enregistre un excédent primaire persistant depuis de nombreuses années, contrainte au départ par une grave crise monétaire et de la dette en 1992 », a-t-elle déclaré.
La différence, selon elle, est que Rome a maintenu cet effort pendant des décennies, alors que les autres n'en sont qu'au début.
« Contrairement à l'Italie, aucun des autres pays n'est en voie d'engager un ajustement prolongé », a estimé Henry.
Elle a ajouté que seuls les pays qui ont subi une certaine pression des marchés obligataires, comme le Royaume-Uni, ont tenté de s'attaquer à leurs déficits au cours de l'année écoulée.
Même les États-Unis n'échappent pas au problème. Henry a cité une estimation du directeur du Congressional Budget Office, le chien de garde budgétaire américain, selon laquelle stabiliser la dette des États-Unis par la seule croissance nécessiterait un taux de croissance nominal de 7 à 8 % par an aux niveaux actuels.
Elle a également prévenu que les sorties de crise faciles sont désormais fermées. Les gouvernements ne peuvent pas sabrer dans leurs dépenses comme la Grèce et le Portugal l'ont fait après la crise de la zone euro, et les gains de productivité liés à l'intelligence artificielle pourraient ne pas se traduire aisément par une hausse des recettes fiscales.
« Des choix politiques difficiles se profilent », a-t-elle affirmé.
Un seul pays du G7 dépense moins qu'il ne collecte
Les dernières données du FMI montrent à quel point l'Italie est isolée.
Selon le Fiscal Monitor d'octobre du Fonds, l'Italie devrait enregistrer cette année un excédent primaire de 1 % du PIB, qui monterait à 1,2 % en 2027. Elle est la seule économie du G7 pour laquelle un tel excédent est prévu.
La France se dirige vers un déficit primaire de 2,9 % du PIB cette année. L'Allemagne, longtemps considérée comme la gardienne de l'orthodoxie budgétaire de la zone euro, devrait afficher un déficit primaire de 3,4 %, alors qu'elle augmente ses dépenses de défense et d'infrastructures.
Les États-Unis devraient enregistrer un déficit primaire de 4,9 %, le Canada de 2,6 %, et le Japon comme le Royaume-Uni d'environ 1,2 % chacun.
La distance que les autres pays auraient à parcourir fait débat. Dans un article publié en mars dans la revue Finance & Development du FMI, l'économiste Zsolt Darvas a estimé que la France et les États-Unis auraient chacun besoin d'un excédent primaire de 1,3 % du PIB pour stabiliser leur dette, et le Royaume-Uni de 1,8 %.
Pour la France, cela impliquerait d'améliorer son budget de plus de quatre points de PIB. Darvas a souligné que Paris n'a atteint le niveau requis que six fois en cinquante ans.
Pour être clair, l'Italie supporte toujours la charge la plus lourde. Le FMI prévoit que sa dette publique atteindra 137,9 % du PIB cette année, le niveau le plus élevé de la zone euro, devant la Grèce avec 136 %. La France se situe à 118,5 %.
Les marchés obligataires ont déjà changé d'avis
Les investisseurs semblent être parvenus à une conclusion similaire à celle de HSBC.
Lundi à 13 h 26 CET, l'obligation d'État italienne à dix ans affichait un rendement de 4,43 %, contre 4,93 % pour l'OAT française de même maturité.
Cela signifie que Rome emprunte sur dix ans à un coût inférieur de un demi-point de pourcentage à celui de Paris. Vendredi, l'écart s'est établi à 50 points de base, son niveau le plus large en faveur de l'Italie depuis au moins 1999, selon les données de TradingView.
Le retournement a été rapide. Au début de 2025, l'Italie payait 34 points de base de plus que la France. Les deux courbes se sont croisées en septembre 2025, et l'écart ne cesse de se creuser depuis.
L'Italie emprunte désormais aussi à un coût inférieur à celui du Royaume-Uni, où le gilt à dix ans offre un rendement de 5,35 %, et des États-Unis, où le Treasury à dix ans affiche 5,12 %.
Face à l'Allemagne, référence de la zone euro, l'écart BTP-Bund s'établit à 106 points de base. Cet écart mesure la rémunération supplémentaire que les investisseurs exigent pour détenir de la dette italienne plutôt que allemande. L'écart équivalent pour la France est de 156 points de base, plus du double des 71 points de base enregistrés en début d'année.
L'Italie n'a pas été épargnée par les ventes massives de cette année. Son écart s'est creusé, passant d'environ 60 points de base fin février, alors que la guerre au Moyen-Orient a fait grimper les prix de l'énergie, les anticipations d'inflation et les coûts d'emprunt partout en Europe.
Les économistes Claus Vistesen et Melanie Debono, de Pantheon Macroeconomics, estiment que ce mouvement devrait se résorber.
« Nous pensons que l'écart BTP-Bund diminuera l'an prochain, compensant plus que complètement son élargissement de cette année », ont-ils écrit dans une note jeudi. « Nous anticipons un écart BTP-Bund de 20 points de base d'ici la mi-2027, contre un peu plus de 100 points de base actuellement. »
Une partie de leur argumentation tient à la France. Ils estiment que ses problèmes budgétaires plus graves, conjugués aux incertitudes entourant l'élection présidentielle de l'an prochain, continueront de détourner les investisseurs vers les obligations italiennes.
Même dans ce cas, un coût relatif d'emprunt plus faible ne rendrait pas la dette italienne bon marché. « Les rendements resteront élevés, à un peu plus de 3 %, ce qui maintiendra pour l'heure les coûts de la dette du gouvernement italien à un niveau élevé », écrivent-ils.
Un budget en année électorale met le modèle à l'épreuve
Le test le plus sérieux pour l'Italie pourrait venir de Rome elle-même.
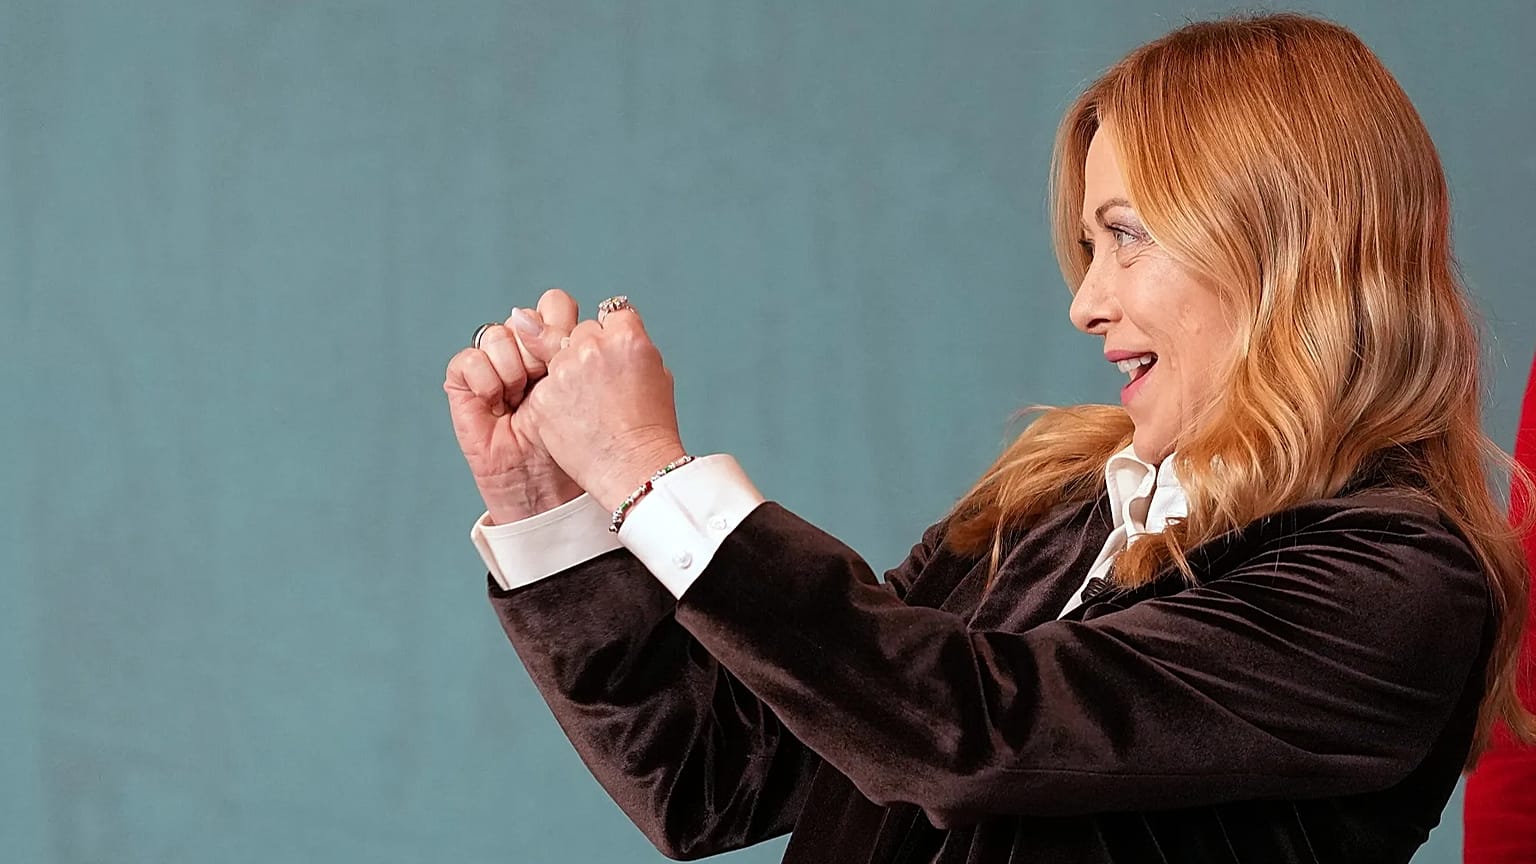
Le gouvernement de Giorgia Meloni a approuvé son budget pour 2027 le 28 octobre, un paquet d'environ 26 milliards d'euros qui est actuellement débattu au Parlement.
Une grande partie de ces mesures prend la forme d'allégements fiscaux.
Pour 2027 seulement, la tranche d'impôt sur le revenu de 33 % serait étendue aux revenus allant jusqu'à 55 000 euros, contre 50 000 euros actuellement.
Les jeunes salariés du secteur privé nés après 1997 et gagnant jusqu'à 28 000 euros paieraient un impôt forfaitaire de 1 % sur les augmentations de salaire allant jusqu'à 2 500 euros. Les hausses liées au renouvellement des contrats de travail seraient taxées à un taux forfaitaire de 5 % pour les salariés percevant jusqu'à 33 000 euros.
Les travailleurs indépendants pourraient rester dans le régime d'imposition forfaitaire avec un chiffre d'affaires allant jusqu'à 100 000 euros, contre 85 000 euros aujourd'hui.
La taxe automobile serait définitivement supprimée pour une voiture assurée d'une puissance maximale de 80 kilowatts par propriétaire, et les mères de deux enfants ou plus gagnant jusqu'à 40 000 euros recevraient 100 euros par mois, exonérés d'impôt.
Pour financer une partie de ces mesures, les banques et les assureurs feraient face à une hausse de trois points de l'impôt sur les sociétés pendant deux ans, les entreprises énergétiques à une augmentation de la taxe régionale sur les activités productives, et la taxe sur les transactions financières serait doublée à 0,8 %.
La Cour des comptes italienne, qui supervise les dépenses publiques, a indiqué aux parlementaires le 9 novembre que nombre de ces allégements fiscaux expirent fin 2027 et qu'environ 70 % des financements ne seront pas reconduits, laissant la facture au prochain Parlement.
Le plan budgétaire du gouvernement, publié en octobre, prévoit un déficit de 2,9 % du PIB cette année, qui passerait à 3,4 % en 2027 une fois intégrées les dépenses supplémentaires de défense et d'énergie autorisées par les règles de l'Union européenne.
La dette devrait progresser légèrement pour atteindre 138,5 % du PIB l'an prochain.
Un scrutin trop serré pour être anticipé
Ce budget intervient alors que l'Italie se dirige vers des élections législatives prévues d'ici l'automne 2027, tandis que les rumeurs se multiplient à Rome sur un possible scrutin anticipé au printemps.
Le dernier sondage SWG pour la chaîne La7, publié le 9 novembre, créditait l'opposition de centre gauche de 44,9 % des intentions de vote, contre 44 % pour la coalition de centre droit de Meloni, un écart qui reste dans la marge d'erreur.
Les Frères d'Italie de Meloni demeuraient le premier parti, avec 28,9 %, tandis que 29 % des personnes interrogées ne déclaraient aucune préférence.
Le scénario central de Pantheon est que la coalition au pouvoir survit au scrutin, ce qu'il considère comme une raison supplémentaire pour que l'écart de taux reste resserré jusqu'en 2027.
En 1992, l'Italie n'avait pas d'autre choix que de se serrer la ceinture. Trente-quatre ans plus tard, le reste du G7 se voit enjoindre d'en faire autant, au moment même où l'Italie est tentée de desserrer la sienne.