










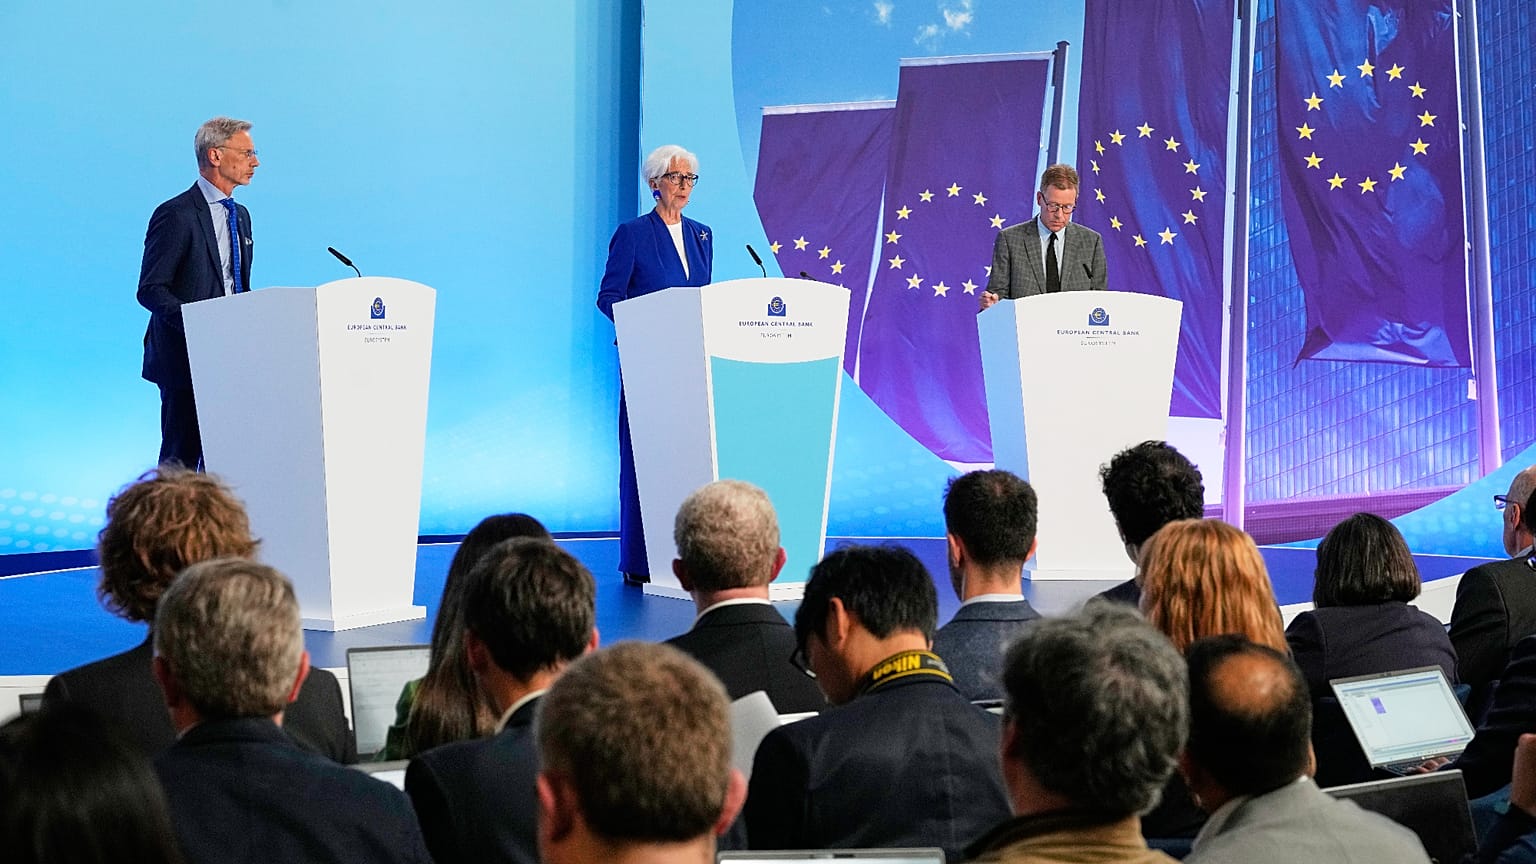


Les marchés réagissent non seulement aux décisions de la BCE, mais aussi aux discours et interviews des responsables, dont l'effet cumulé rivalise avec les annonces officielles, selon une nouvelle étude.
Les discours et interviews des responsables de la Banque centrale européenne (BCE) peuvent faire bouger les marchés autant que les annonces formelles de politique monétaire, selon une étude de la BCE publiée jeudi.
 PUBLICITÉ
Les économistes Klodiana Istrefi, Florens Odendahl et Giulia Sestrieri ont constaté que les marchés réagissent non seulement aux décisions de politique monétaire de la BCE prises toutes les six semaines, mais aussi à ce que déclarent les principaux responsables entre les réunions.
Ces interventions influencent les anticipations des marchés quant à l'orientation de la politique monétaire, ce qui pèse ensuite sur l'inflation et le chômage dans l'ensemble de la zone euro.
Même si l'effet est difficile à détecter à partir d'un seul discours ou entretien, l'étude montre que leur impact cumulatif peut être comparable à celui des annonces formelles de politique monétaire.
Les auteurs écrivent dans un billet de blog de la BCE : "Nos résultats montrent que la réaction des marchés aux événements de communication entre deux réunions est souvent aussi forte que la réaction aux annonces formelles des décisions du Conseil des gouverneurs".
Ils ajoutent : "Nous constatons aussi que ces événements de communication entre deux réunions nous aident à mieux estimer l'impact économique de la politique monétaire dans la zone euro".
Les auteurs ont construit une base de données intitulée Euro Area Communication Event Study Database, qui recense 304 décisions formelles de politique monétaire et environ 5 000 événements publics entre janvier 1999 et le début de l'année 2024.
Ils ont examiné les discours et interviews des présidents de la BCE, des membres du directoire et des gouverneurs des banques centrales nationales d'Allemagne, de France, d'Espagne et d'Italie — les quatre plus grandes économies de la zone euro.
Les auteurs expliquent : "Nous avons constaté qu'environ 45 % des annonces formelles de politique monétaire provoquaient une réaction significative des marchés. À l'inverse, les résultats liés aux événements de communication entre deux réunions étaient plus variés et une part plus réduite d'entre eux suscitait une réaction significative des marchés", en précisant que ces résultats ne sont pas surprenants.
Ils ajoutent : "Les annonces formelles de politique monétaire qui suivent les réunions du Conseil des gouverneurs se concentrent par nature sur les décisions de politique monétaire, tandis que les événements de communication entre deux réunions couvrent un éventail de sujets bien plus large".
Cependant, ces interventions publiques sont bien plus fréquentes que les annonces formelles de politique monétaire, ce qui confère à leur impact cumulatif un poids important.
L'étude a également mesuré quelles personnalités influencent le plus les marchés à travers leurs discours et interviews. En premier lieu, les présidents de la BCE ont en moyenne "l'impact le plus important", suivis par les gouverneurs des banques centrales nationales, puis par les membres du directoire de la BCE.
Le rapport souligne : "Cela montre l'importance de ne pas se limiter à la présidente de la BCE et aux membres du directoire lorsqu'on analyse la communication de politique monétaire dans une union monétaire hétérogène, où les pays se distinguent fortement par leurs structures économiques, leurs niveaux de dette publique et la situation financière des ménages et des entreprises".