










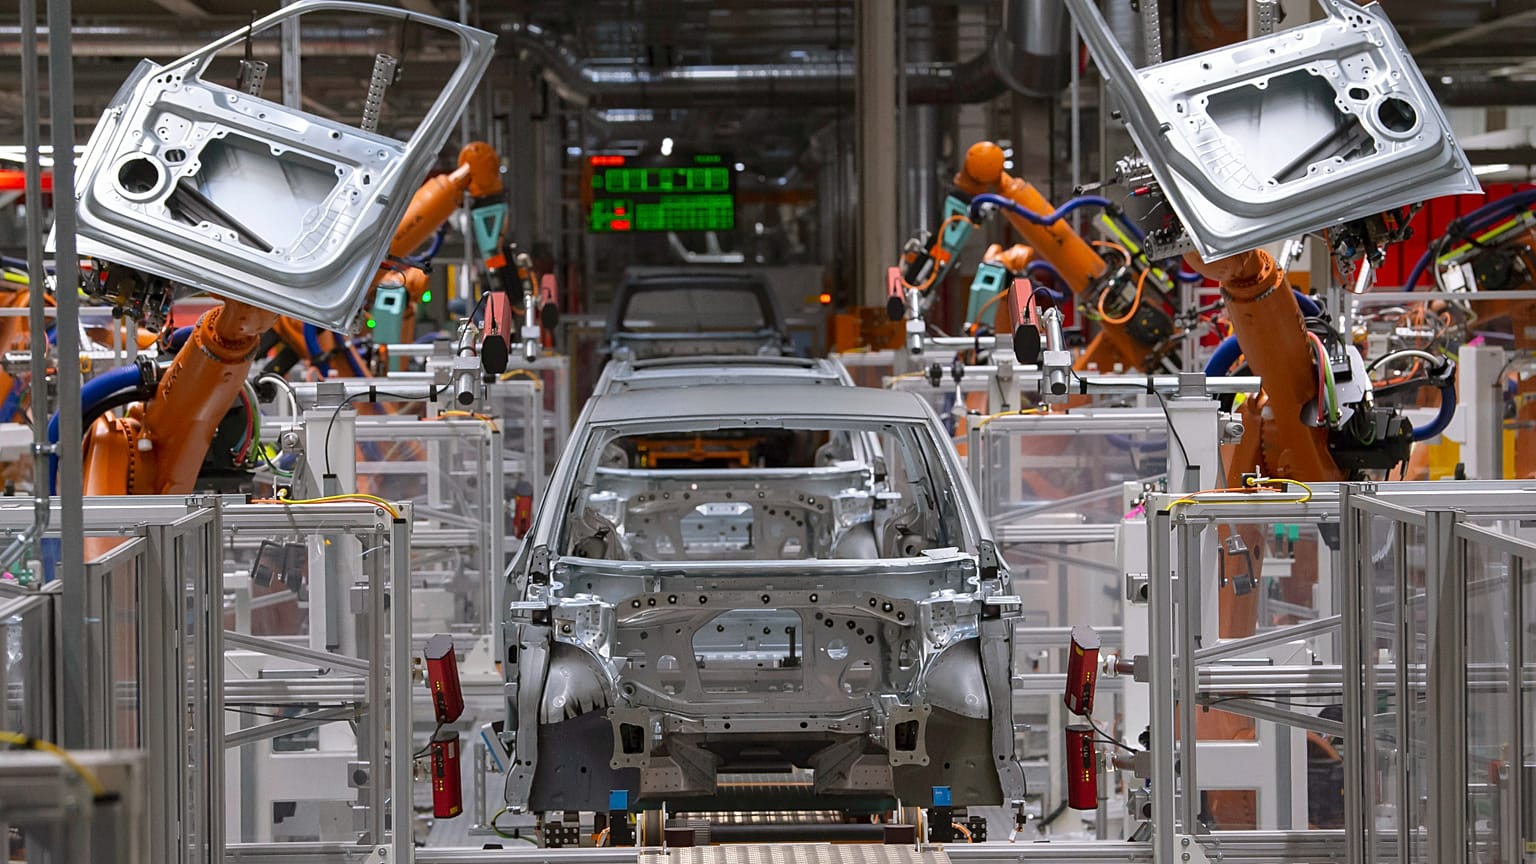


L'industrie automobile européenne dépend trop de quelques pays pour les puces et matières critiques, avertit un rapport, en concurrence avec l'IA et les centres de données pour les mêmes ressources.
Les constructeurs automobiles européens s'appuient sur un groupe restreint de pays, de fournisseurs et de centres de transformation pour les puces, les aimants et les métaux dont leurs véhicules ont besoin, et cette dépendance constitue le principal risque pesant sur la chaîne d'approvisionnement de l'industrie automobile dans l'Union européenne (UE), selon une nouvelle étude.
 PUBLICITÉ
Cette analyse, réalisée par les équipes tchèque et allemande du cabinet de conseil EY à la demande de l'Association des constructeurs européens d'automobiles (ACEA) et publiée mardi, évalue dix matériaux et composants critiques au regard de six facteurs susceptibles de limiter l'offre.
La concentration de l'approvisionnement obtient le score le plus élevé, avec 4,6 sur une échelle de cinq points.
Cinq intrants apparaissent comme les plus vulnérables : les semi-conducteurs, le silicium, le tungstène, les aimants au néodyme-fer-bore utilisés dans les moteurs électriques et les faisceaux de câbles, ces ensembles de fils qui relient les systèmes électriques d'un véhicule.
Le secteur en a déjà subi les conséquences.
Des restrictions chinoises sur les exportations de terres rares ont arrêté plusieurs lignes de production européennes l'an dernier, selon l'Association européenne des équipementiers automobiles (CLEPA), tandis qu'une crise d'approvisionnement chez le fabricant de puces Nexperia a conduit l'ACEA à avertir en octobre d'un risque de "perturbations significatives de la production de véhicules en Europe".
Pour six des dix intrants, l'étape la plus risquée est celle du raffinage et de la transformation des minerais plutôt que leur extraction.
La Chine domine le raffinage des terres rares et la production d'aimants, ainsi que la transformation du gallium et du germanium, tandis que Taïwan et la Corée du Sud sont de grands pôles de fabrication de puces.
"Le principal défi de l'Europe n'est pas seulement l'accès aux matières premières. Plus critiques encore sont les pénuries de capacités de transformation, de fournisseurs qualifiés et d'expertise spécialisée", a déclaré Zdeněk Dušek, associé en conseil automobile chez EY République tchèque.
"Ces capacités ne peuvent pas être développées en un ou deux ans", a ajouté Dušek.
Automobile : concurrence avec l'IA
L'électrification accentue le problème.
Les voitures électriques ont besoin de moins de pièces classiques mais de plus de semi-conducteurs, d'électronique de puissance et de matériaux critiques, ce qui place les constructeurs en concurrence avec l'intelligence artificielle, les centres de données, la défense et les énergies propres pour les mêmes approvisionnements.
Selon l'étude, la transition vers les véhicules électriques accroît d'environ 15 % la concurrence avec d'autres secteurs pour les mêmes matériaux et composants critiques.
Les constructeurs automobiles sont souvent de petits clients sur ces marchés : ils représentent 17 % de la demande finale de semi-conducteurs et seulement 3 % de celle de gallium, un métal utilisé dans l'électronique de puissance et les radars.
La concurrence accrue et la concentration des chaînes d'approvisionnement tirent les prix vers le haut. Le gallium, par exemple, a vu son prix être multiplié par plus de onze depuis 2016, passant d'environ 197 $ à près de 2 269 $ le kilogramme, sur fond de demande croissante alimentée en partie par le développement de l'IA.
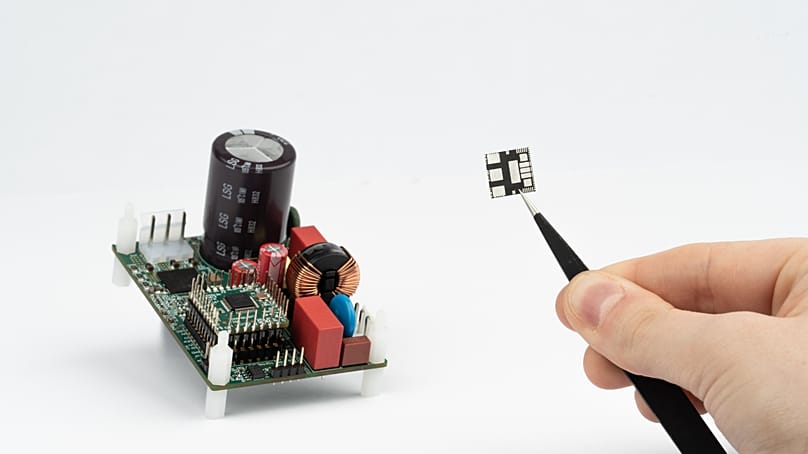
"Les constructeurs automobiles sont de plus en plus en concurrence pour ces approvisionnements avec d'autres secteurs, comme les fabricants de puces dédiées à l'intelligence artificielle", a déclaré Martina Nimčová, responsable du conseil en affaires chez EY République tchèque.
Les ambitions en matière de conduite autonome ajoutent à la pression, car les fonctions autonomes renforcent la dépendance aux puces, aux capteurs, au gallium et au germanium, souligne l'étude.
Volkswagen a par exemple conclu un partenariat avec Uber pour déployer une flotte de minibus autonomes et 100 % électriques "ID. Buzz AD", avec des trajets sur la plateforme Uber prévus à Los Angeles fin 2026 avant un déploiement à des milliers de véhicules.
Stellantis vise parallèlement à commencer la production de robotaxis pour Uber en 2028 en utilisant la technologie de conduite autonome de Nvidia.
Pas de solution rapide
L'étude décrit quatre scénarios dans lesquels des perturbations partout dans le monde pourraient priver les constructeurs européens d'approvisionnements vitaux : rupture des livraisons d'électronique en provenance de Taïwan, nationalisme des ressources en Asie, tensions sur les corridors commerciaux dans les Amériques et instabilité le long des routes d'exportation de minerais en Afrique.
La logistique est le fil conducteur, et même une courte interruption peut arrêter les lignes de production en flux tendu, comme l'a montré la pénurie de puces de 2021-2022.
"Augmenter les capacités pour les intrants les plus critiques prend souvent plus de cinq ans", a expliqué Dušek, ajoutant que l'avantage revient 'non pas à ceux qui ont la meilleure stratégie sur le papier, mais à ceux qui agissent plus tôt et peuvent augmenter leurs capacités plus rapidement'.
Une autosuffisance complète n'est pas réaliste, conclut l'étude.
Elle appelle plutôt l'Europe à accélérer les procédures d'autorisation et de qualification, à orienter les investissements vers les goulets d'étranglement les plus sévères, à diversifier les fournisseurs et les routes logistiques, à surveiller plus finement les chaînes d'approvisionnement et à offrir aux investisseurs privés une visibilité de long terme sur la demande.
"Il ne s'agit pas seulement de gestion des risques. Il est question de préserver la puissance industrielle de l'Europe", a déclaré Sigrid de Vries, directrice générale de l'ACEA.
Alors que la mise en place de nouvelles capacités se compte en années, le message de l'étude est qu'il faut agir avant la prochaine pénurie, et non pendant celle-ci.